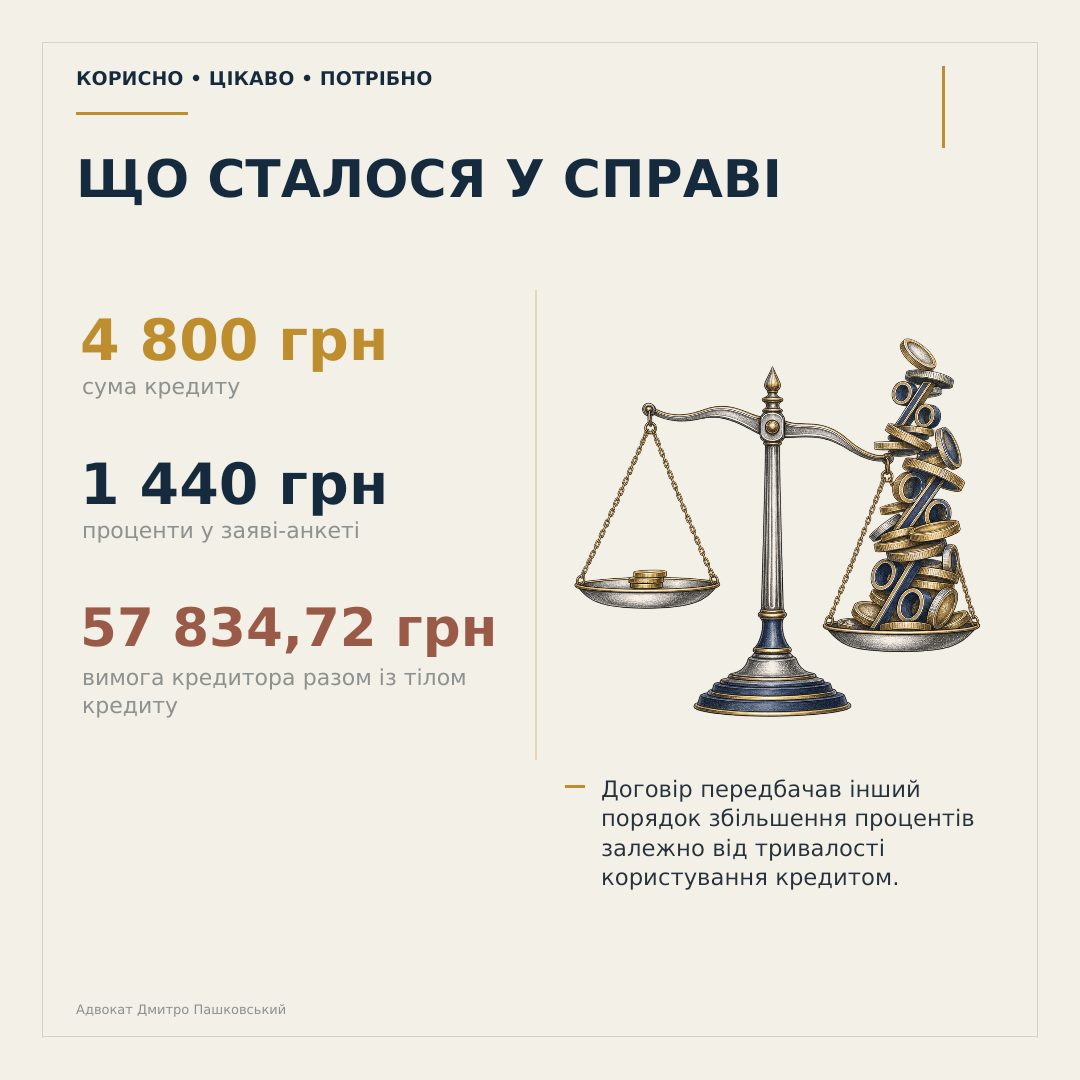
4 800 грн отримали в кредит. 57 834,72 грн кредитор попросив стягнути через суд.
Не тому, що хтось випадково дописав зайвий нуль.
У заяві-анкеті було зазначено 1 440 грн процентів. Водночас інші положення договору дозволяли збільшувати процентну ставку залежно від тривалості користування кредитом. У результаті сума процентів зросла до 53 034,72 грн.
Об’єднана палата Касаційного цивільного суду у складі Верховного Суду стала на бік позичальника. Але не тому, що суд просто визнав проценти надто великими.
Саме в цьому — головний зміст постанови від 7 вересня 2026 року у справі № 552/672/23.
Що вирішили суди
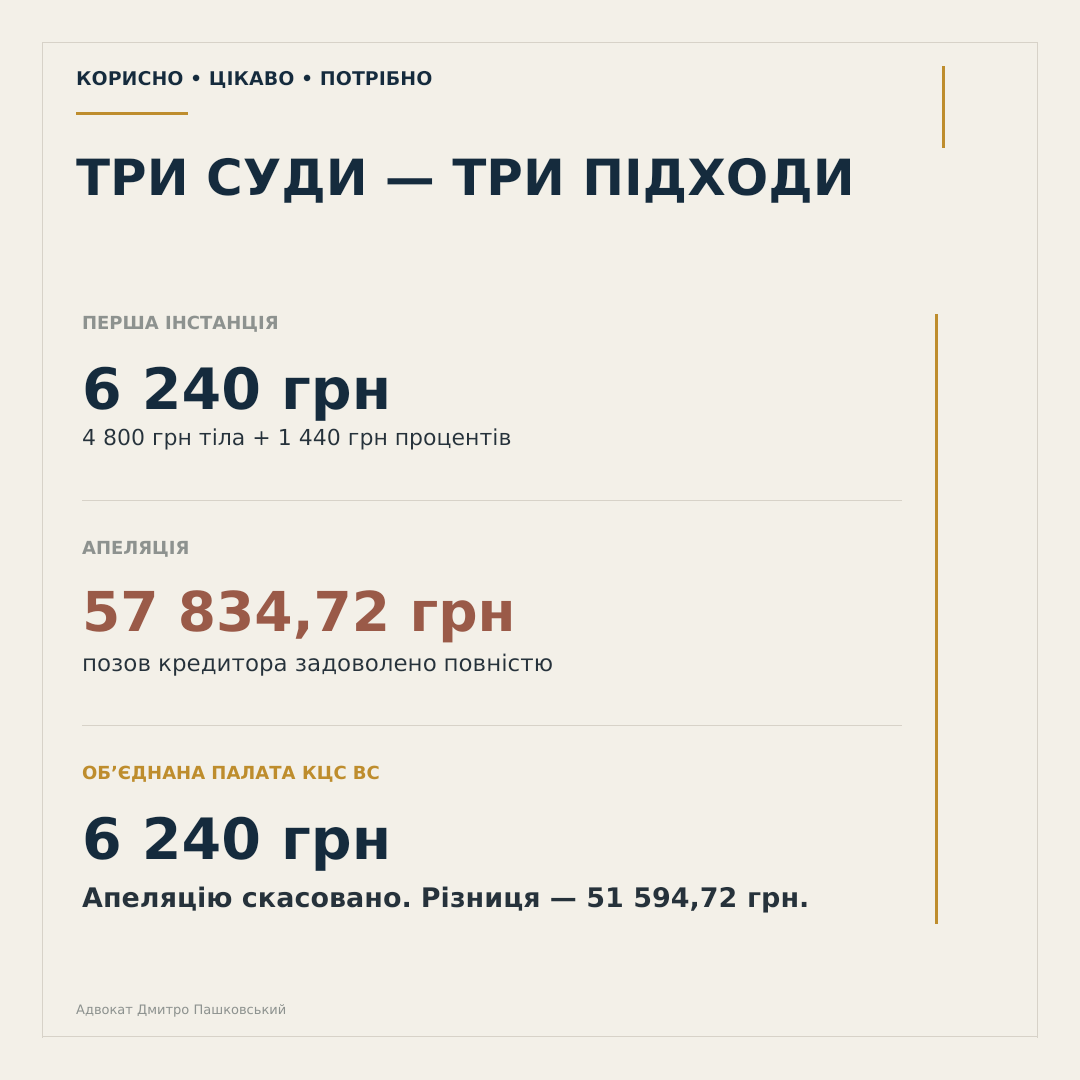
Суд першої інстанції стягнув:
- 4 800 грн основного боргу;
- 1 440 грн процентів.
Апеляційний суд задовольнив вимоги фінансової установи повністю — 57 834,72 грн.
Верховний Суд скасував постанову апеляції в частині додатково стягнутих 51 594,72 грн процентів. До стягнення залишилися 4 800 грн тіла кредиту та 1 440 грн процентів.
Проблема була в самому договорі: заява-анкета і решта його положень передбачали різні підходи до визначення процентів.
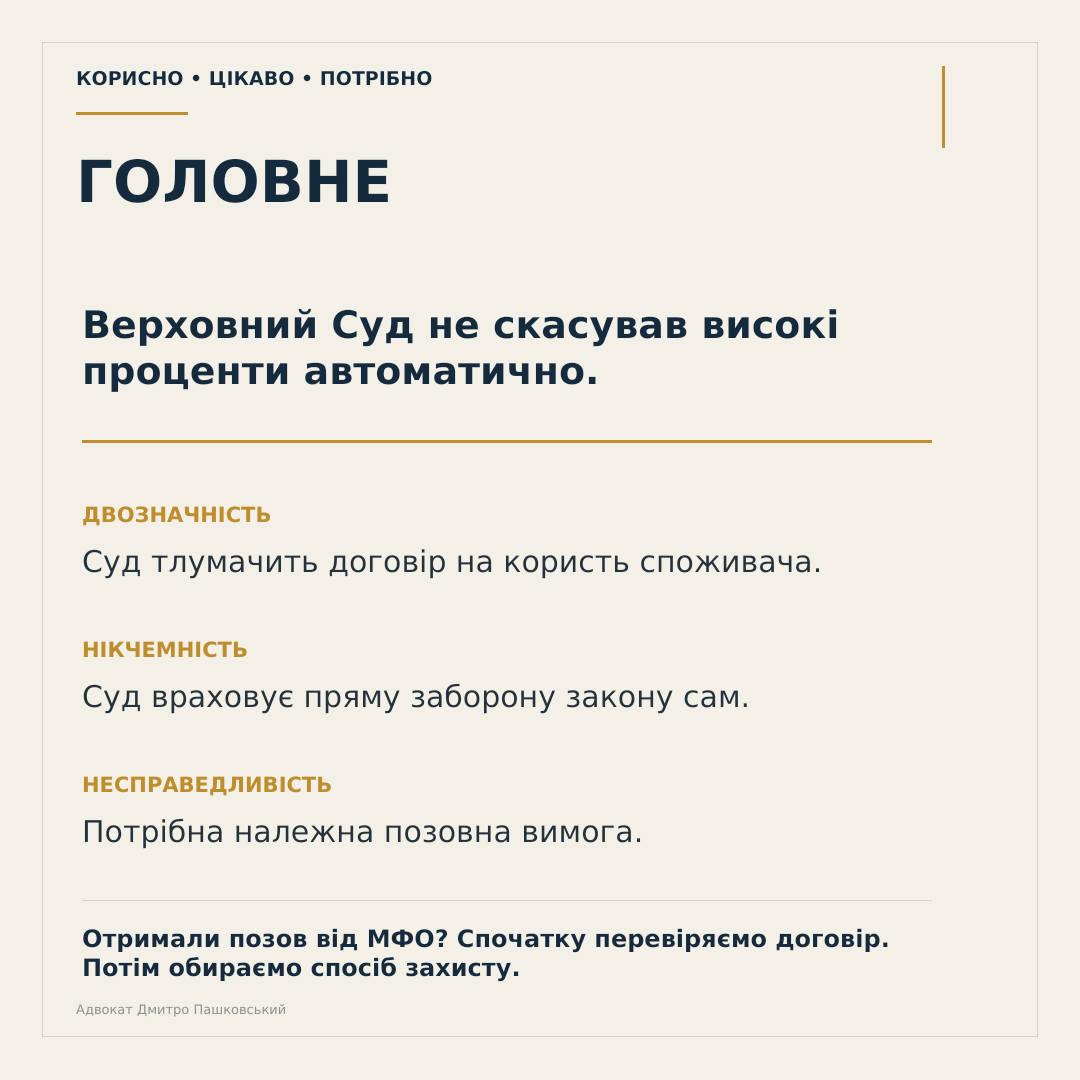
Двозначність договору — на користь споживача
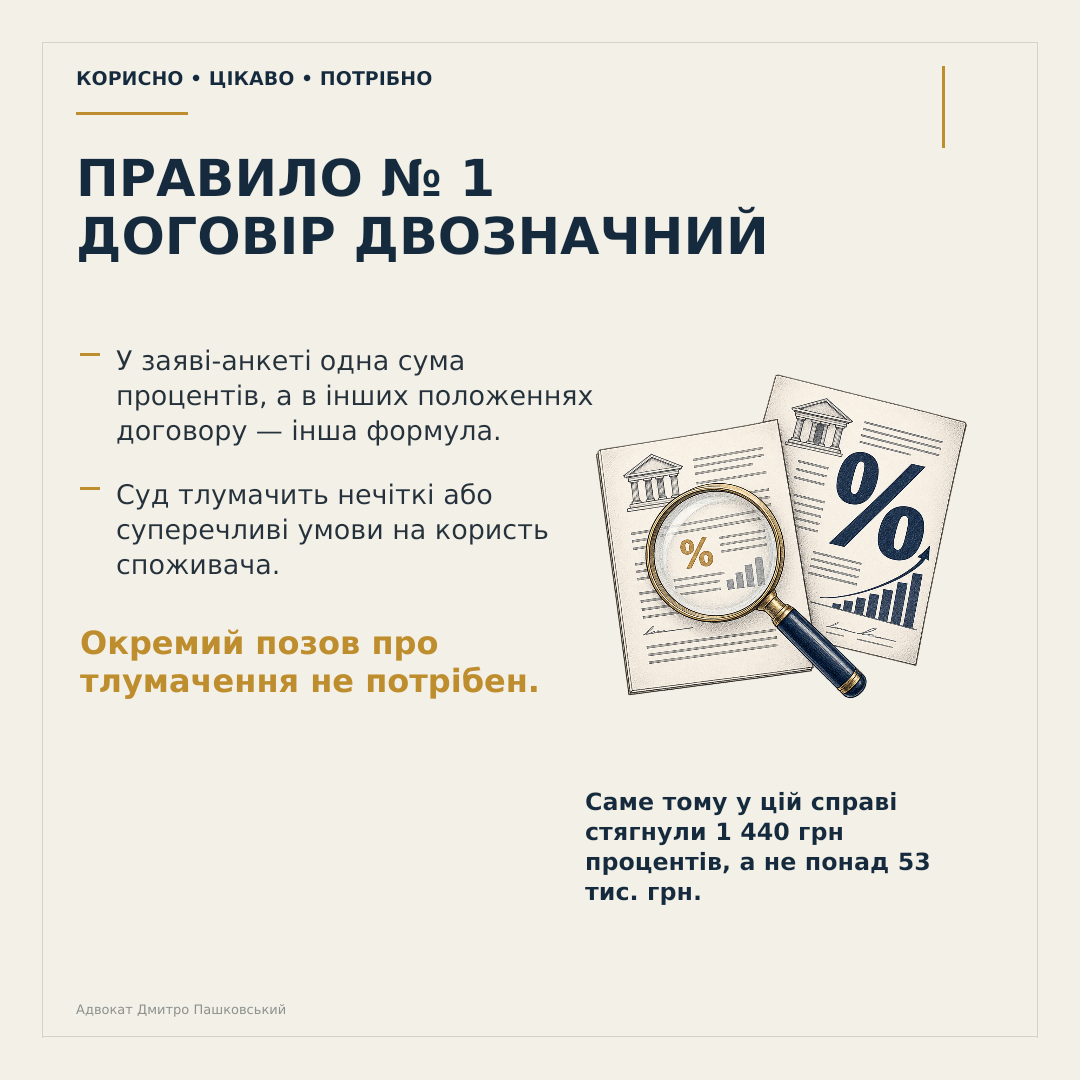
Частина восьма статті 18 Закону України «Про захист прав споживачів» передбачає: нечіткі або двозначні положення договору зі споживачем тлумачаться на користь споживача.
Тому, якщо заява-анкета містить одну суму процентів, а інші частини договору — іншу формулу нарахування, суд може витлумачити таку суперечність на користь позичальника.
Окремий позов про визнання відповідної умови недійсною для цього не потрібен. Суд не змінює договір, а з’ясовує його справжній зміст.
У справі № 552/672/23 це означало: стягнути можна 1 440 грн процентів, прямо зазначених у заяві-анкеті, а не понад 53 тис. грн.
Але суд не може просто «зрізати» будь-які великі проценти
Верховний Суд розмежував три різні ситуації.
1. Умова нечітка або суперечлива
Суд може витлумачити її на користь споживача без окремої позовної вимоги.
Саме така ситуація була у цій справі.
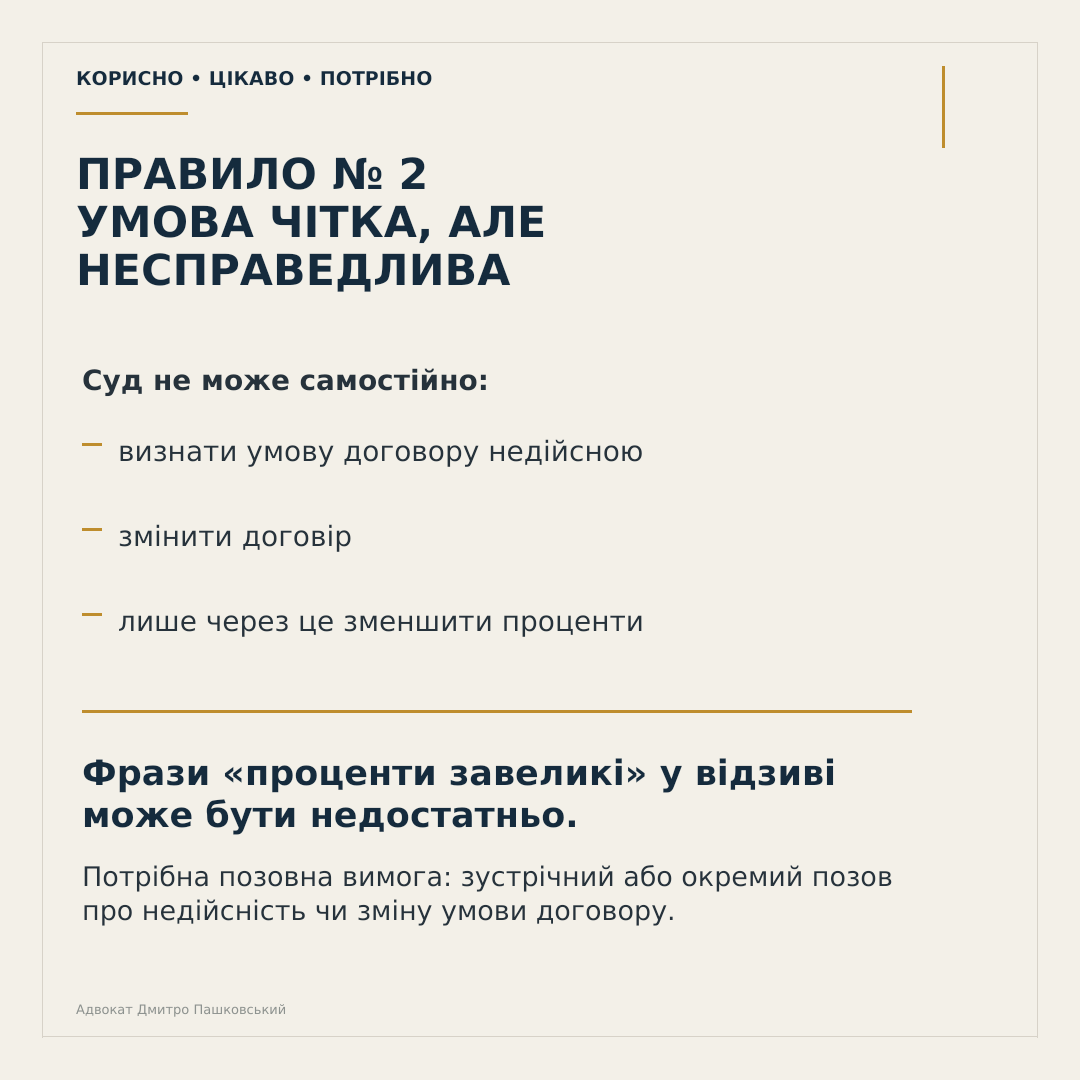
2. Умова чітка, але споживач вважає її несправедливою
Суд не може з власної ініціативи визнати цю умову недійсною, змінити договір або зменшити проценти лише з посиланням на справедливість, добросовісність і розумність.
Потрібна належна позовна вимога: зустрічний позов у справі кредитора або окремий позов — залежно від процесуальної ситуації.
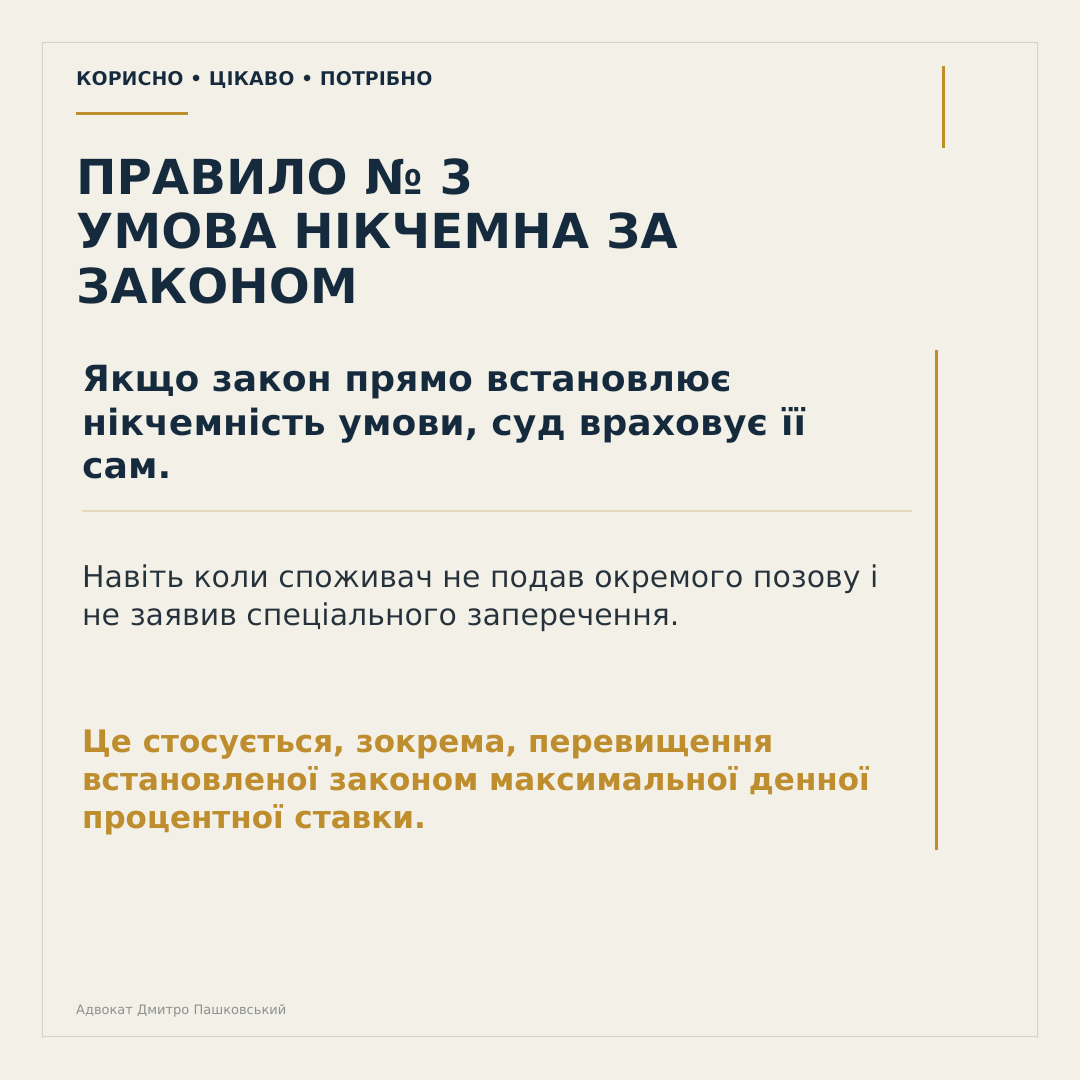
3. Закон прямо визначає умову нікчемною
У такому разі суд враховує нікчемність незалежно від того, чи подав споживач окремий позов.
Тобто фрази «проценти захмарні» для захисту недостатньо.
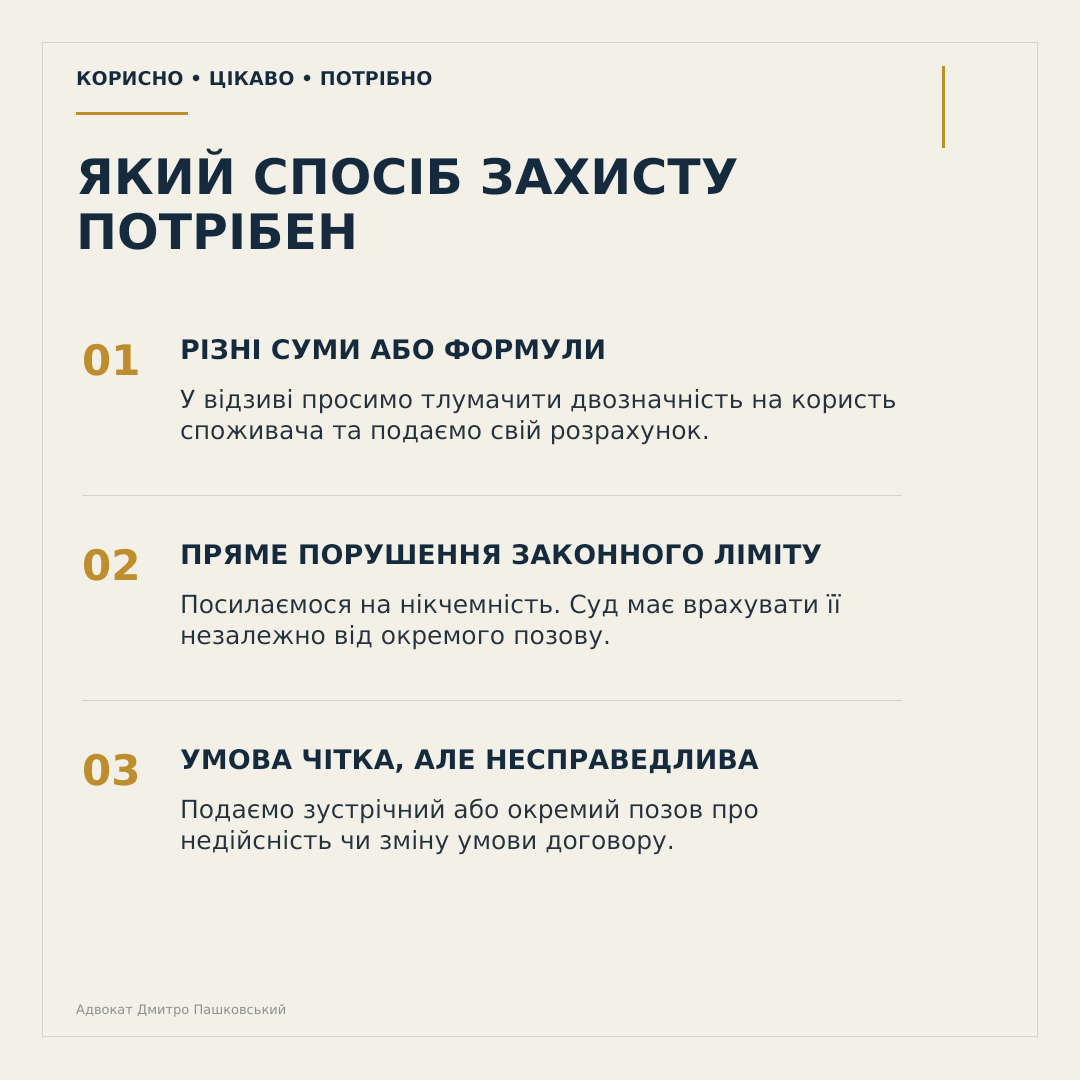
Спочатку потрібно встановити, у чому саме проблема договору: у двозначності, у прямій нікчемності умови чи в чітко сформульованій, але несправедливій умові. Від цього залежить спосіб захисту.
Що змінилося в судовій практиці
Об’єднана палата відступила від попереднього підходу, за яким суд міг оцінювати непропорційність нарахованих процентів і зменшувати їх навіть без окремої вимоги споживача.
Тепер межа проведена чітко:
- тлумачити двозначну умову суд може сам;
- застосувати встановлену законом нікчемність суд також повинен сам;
- визнати чітку умову недійсною або змінити її без позовної вимоги споживача — не може.
Для позичальника це означає одне: пасивного заперечення проти суми боргу може виявитися недостатньо.
Чи діє обмеження максимальної денної ставки на старі кредити
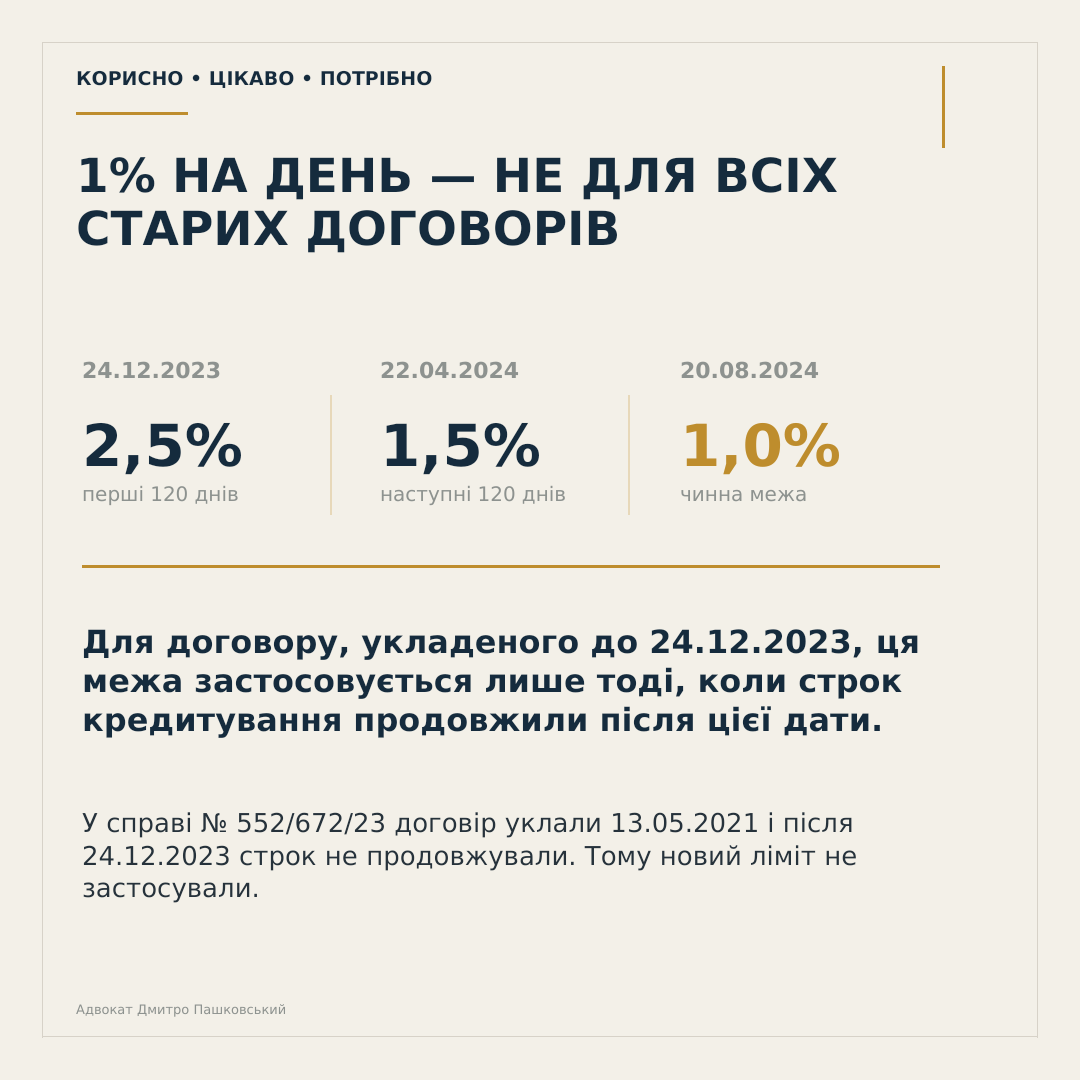
Закон № 3498-IX, який запровадив обмеження максимальної денної процентної ставки, набрав чинності 24 грудня 2023 року.
Верховний Суд пояснив: це обмеження не застосовується до договору, укладеного раніше, якщо строк кредитування після 24 грудня 2023 року не продовжувався.
У справі № 552/672/23 договір був укладений у 2021 році, а строк кредитування після набрання чинності новими правилами не продовжувався. Тому нове обмеження до нього не застосували.
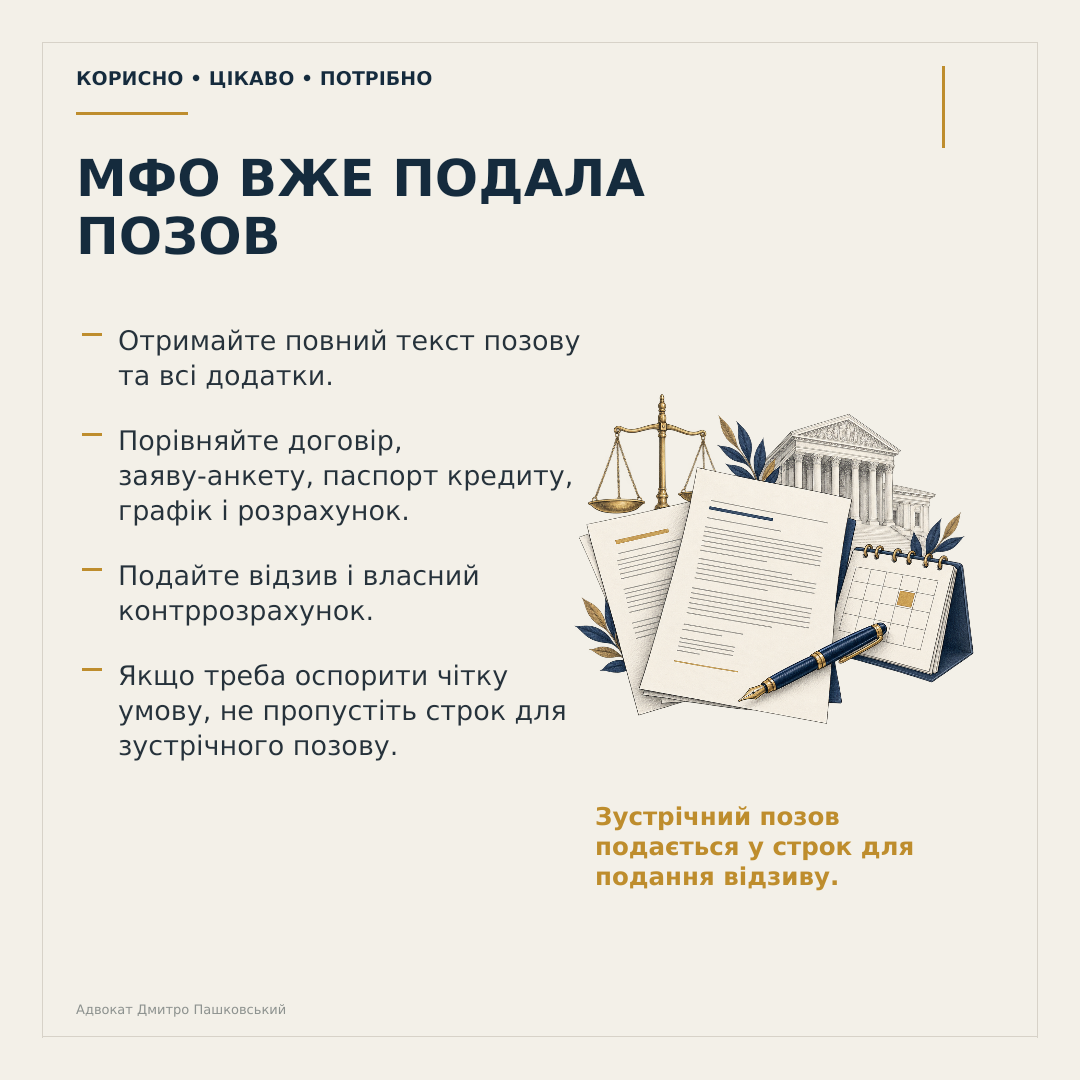
Що перевірити, якщо мікрофінансова організація подала позов
МФО — це мікрофінансова організація, тобто фінансова установа, яка надає невеликі споживчі кредити, зокрема онлайн.
Після отримання позову потрібно перевірити не лише арифметику кредитора.
Насамперед порівняйте:
- суму і строк кредиту в заяві-анкеті, індивідуальній частині договору та паспорті споживчого кредиту;
- проценти, денну ставку, загальну вартість кредиту та порядок їх збільшення;
- умови пролонгації та докази фактичного продовження строку кредитування;
- редакцію правил кредитування, яка діяла на момент укладення договору;
- докази перерахування кредитних коштів;
- розрахунок заборгованості за кожним періодом;
- документи про перехід права вимоги, якщо позов подав новий кредитор.
Після цього потрібно обрати правильну процесуальну дію:
- викласти у відзиві аргументи щодо двозначності умов договору;
- заявити про нікчемність умови, якщо вона прямо встановлена законом;
- подати зустрічний позов, якщо необхідно визнати чітку умову несправедливою та недійсною або змінити договір.
Зволікати тут небезпечно. За статтею 193 ЦПК України зустрічний позов подається у строк для подання відзиву.
Якщо повідомлення суду надходять через електронний кабінет, корисно також перевірити, як не пропустити позов і процесуальні документи.
Висновок
Постанова у справі № 552/672/23 не означає, що суд автоматично скасує всі великі проценти за мікрокредитом.
Вона означає інше: суперечності у споживчому договорі не можуть працювати на користь того, хто цей договір підготував.
А якщо умова прописана чітко, але є несправедливою, позичальнику потрібно не просто заперечувати — потрібно своєчасно заявити належну позовну вимогу.
Отримали позов від мікрофінансової організації — спочатку аналізуйте договір, а вже потім обирайте спосіб захисту. У таких справах одна пропущена процесуальна дія може коштувати значно дорожче за сам кредит.
Джерела
- Постанова ОП КЦС ВС від 07.09.2026 у справі № 552/672/23, провадження № 61-4595сво25
- Офіційне повідомлення Верховного Суду від 17.09.2026
Корисно • Цікаво • Потрібно
Мікрокредити та проценти — у десяти слайдах